Como financiar pelo Minha Casa Minha Vida em 2026: guia completo
Faixas de renda, valores de imóvel, documentação, simulação e regras 2026 do Minha Casa Minha Vida. Veja como saber se você entra no programa.
Bruno Cesar de Almeida
CRECI/PR 24.494 · Corretor de Imóveis
Assuntos financiamento / minha casa minha vida
As novas regras do Minha Casa Minha Vida entraram em vigor em 22/04/2026. A mudança de maior impacto foi a ampliação da Faixa 4, que agora permite financiar imóveis de até R$ 600 mil (antes R$ 500 mil) com renda mensal bruta de até R$ 13 mil (antes R$ 12 mil). Outras faixas também mudaram. Mas o programa não funciona igual para todos: a faixa de renda, o valor do imóvel, o uso do FGTS, a avaliação da Caixa e a documentação definem juros, entrada, prazo e chance de aprovação. Este guia mostra como financiar pelo MCMV em Curitiba sem confundir subsídio, pré-aprovação e contrato final.
O que mudou em 22/04/2026: o quadro completo
Novas condições aprovadas pelo Conselho Curador do FGTS em março e regulamentadas pelo Ministério das Cidades. Reajuste de todas as 4 faixas (rendas e tetos) + redução nos juros das Faixas 2 e 3. Começaram a valer na Caixa Econômica Federal e no Banco do Brasil.
| Item | Antes (até 21/04) | Agora (desde 22/04/2026) |
|---|---|---|
| Faixa 1, renda | até R$ 2.640 | até R$ 3.200 |
| Faixa 2, renda | R$ 2.640 a R$ 4.400 | R$ 3.200 a R$ 5.000 |
| Faixa 3, renda | R$ 4.400 a R$ 8.600 | R$ 5.000 a R$ 9.600 |
| Faixa 4, renda | R$ 8.600 a R$ 12.000 | R$ 9.600 a R$ 13.000 |
| Teto imóvel Faixa 1 e 2 | R$ 264 mil | R$ 275 mil |
| Teto imóvel Faixa 3 | R$ 350 mil | R$ 400 mil |
| Teto imóvel Faixa 4 | R$ 500 mil | R$ 600 mil |
| Juros Faixa 1 | 4,00% a 4,25% a.a. | 4,00% a 4,50% a.a. |
| Juros Faixa 2 | 4,75% a 7,00% a.a. | 4,75% a 5,50% a.a. (caiu) |
| Juros Faixa 3 | 7,66% a 8,16% a.a. | 6,50% a 7,66% a.a. (caiu) |
| Juros Faixa 4 | ~10,50% a.a. (estimado) | ~10,00% a.a. |
Fonte: Ministério das Cidades (publicação 21/04/2026), Caixa Econômica Federal, Banco do Brasil, Conselho Curador do FGTS.
Há um detalhe nessa tabela que muda bastante a conta para quem ganha entre R$ 5.000 e R$ 9.600. Voltamos nele depois da próxima seção.
Faixa 4 ampliada: o que muda na prática
A Faixa 4 já existia antes de 22/04. Mas atendia até R$ 12 mil de renda e R$ 500 mil de teto. Quem ganhava mais de R$ 12.000 estava fora do MCMV completamente e tinha que buscar financiamento comum pelo SBPE (Sistema Brasileiro de Poupança e Empréstimo), com juros próximos de 11% ao ano.
A ampliação de 22/04 muda isso em dois vetores:
- Elevou o teto de renda de R$ 12 mil para R$ 13 mil, incluindo mais ~30 mil famílias que estavam na fronteira
Lançamentos em Curitiba
 LançamentoMossunguêReserva BariguiR$ 612.389Ver as 13 opções
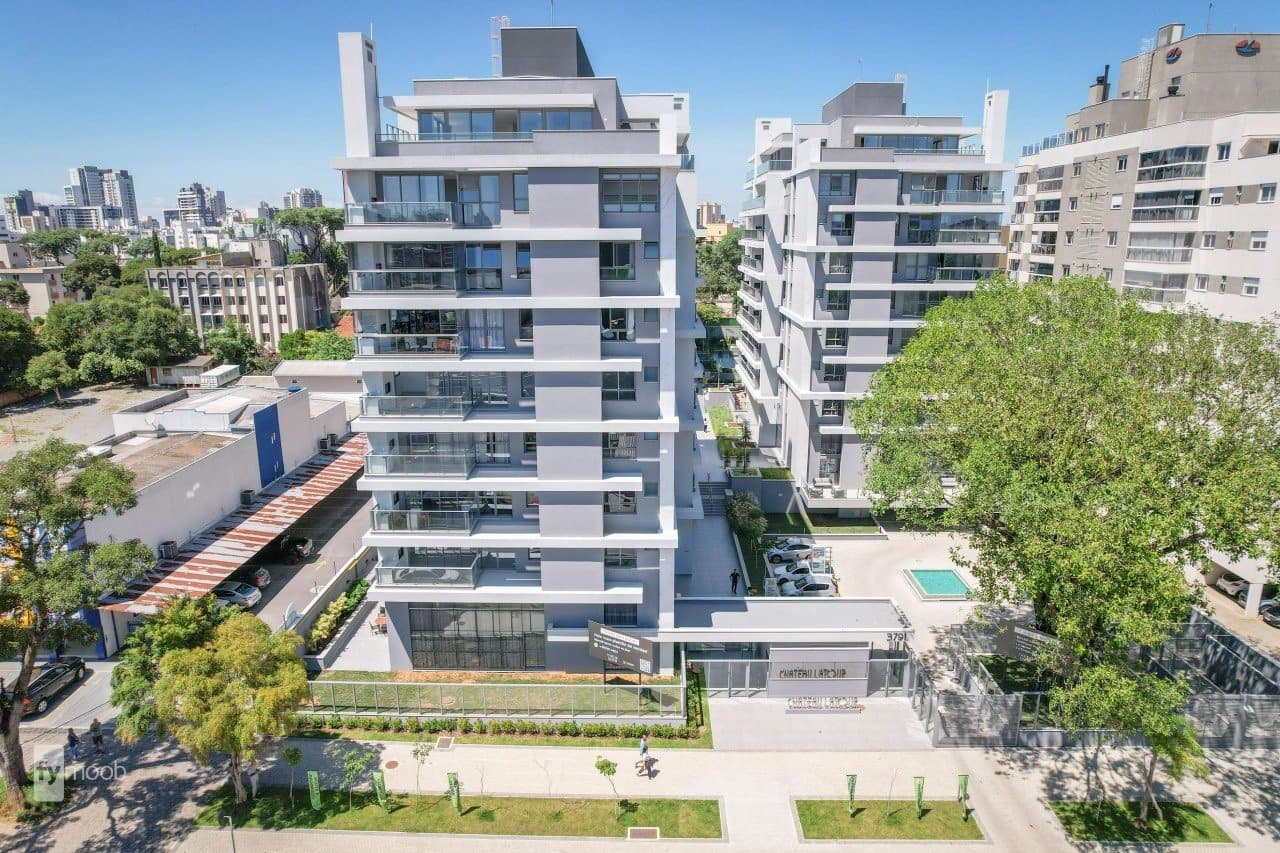 LançamentoSeminárioChateau LatourR$ 1.343.040Ver as 3 opções
 LançamentoCampina do SiqueiraCasa JobimR$ 2.537.470Ver as 3 opções
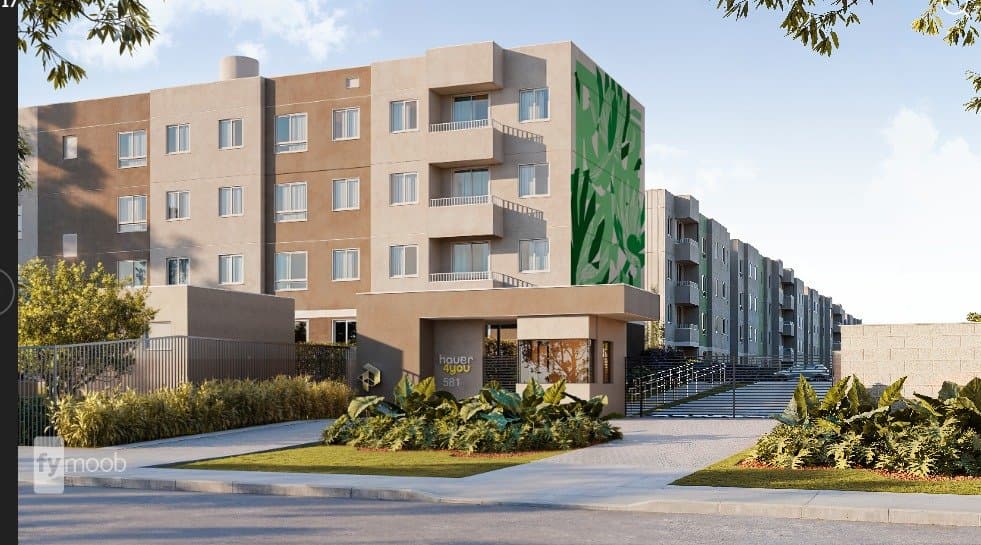 LançamentoHauer4you No Hauer- Apartamentos 1 e 2 QuartosR$ 292.200Ver as 3 opções
 LançamentoBigorrilhoCasa MilanoR$ 2.557.770Ver as 2 opções
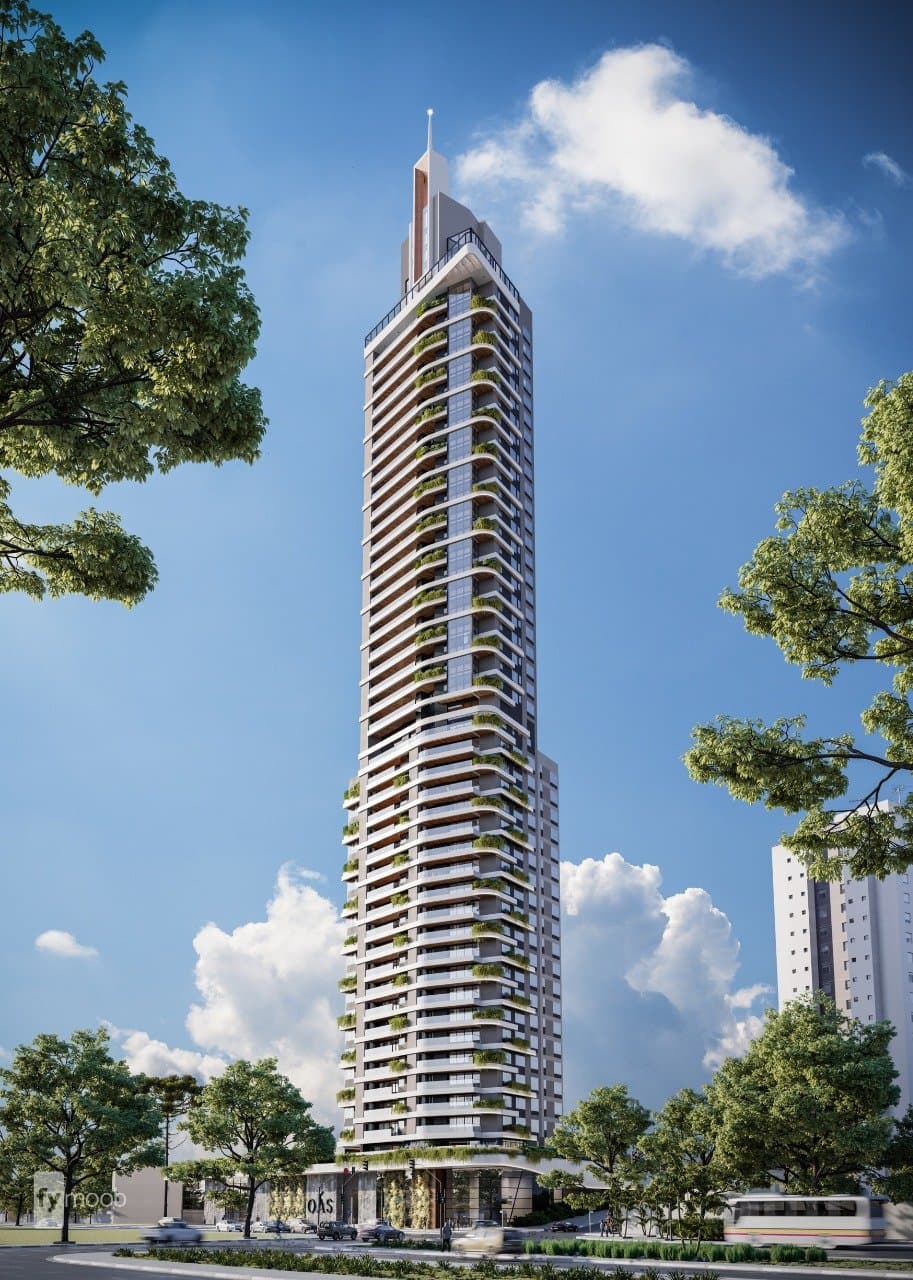 LançamentoBigorrilhoOás BariguiR$ 3.600.000Ver as 2 opções
 LançamentoEcovilleTREBBIANO RESIDENCIALR$ 1.196.703Ver as 2 opções
 LançamentoBigorrilhoKaáR$ 4.697.573Ver as 2 opções
 LançamentoPinheirinhoSTM TerraceR$ 387.821Ver as 2 opções
 LançamentoÁgua VerdeLemmeR$ 2.819.424Ver as 2 opções
 LançamentoPortãoCravo Casa NativaR$ 746.234Ver as 2 opções
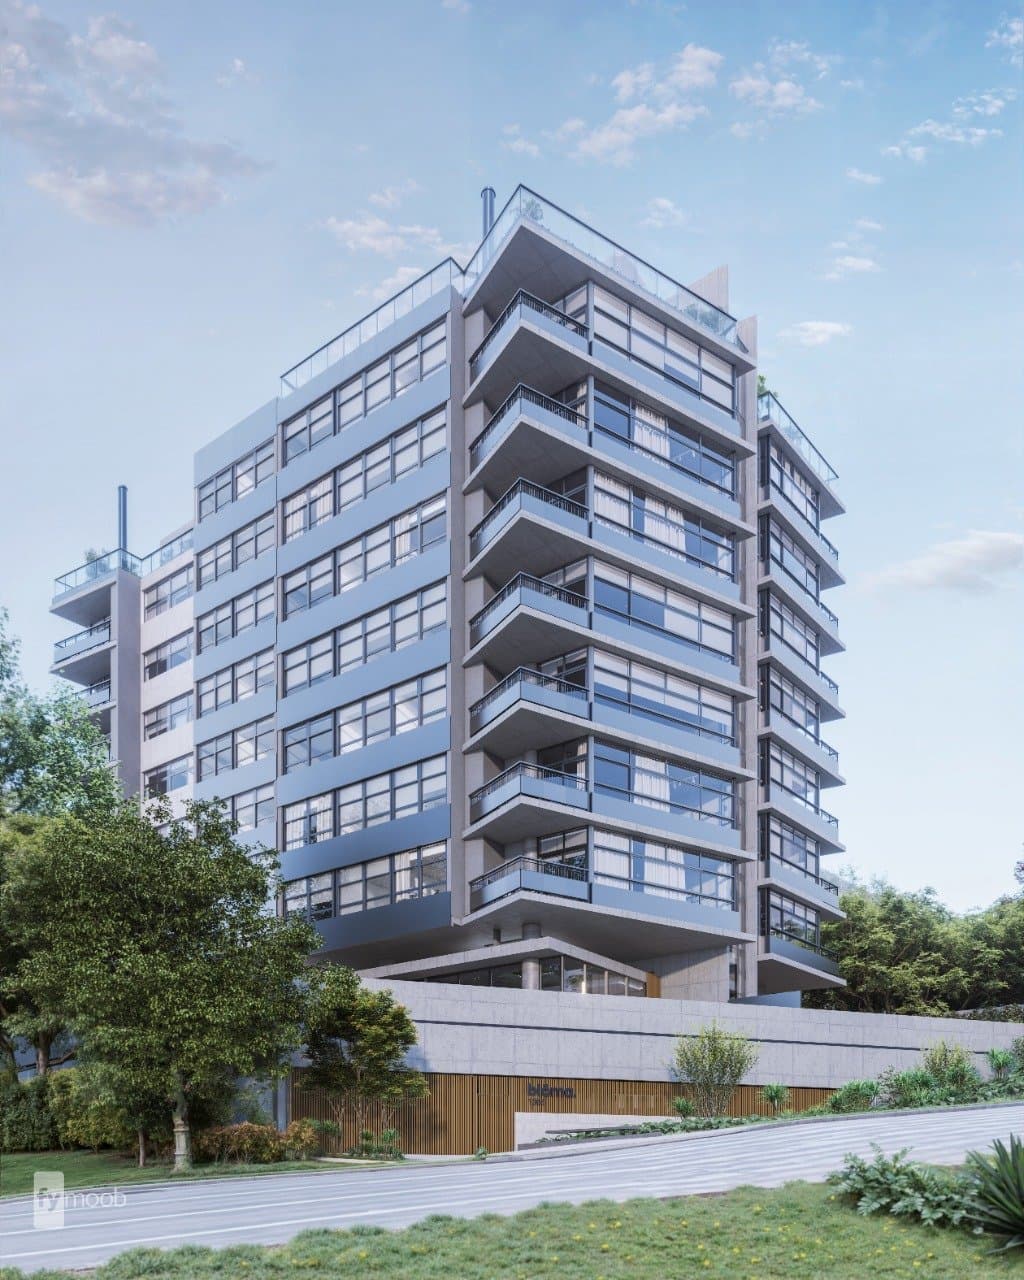 LançamentoMossunguêBlomaR$ 1.461.656Ver as 2 opçõesVer todos os empreendimentosCatálogo completo em Curitiba
- Elevou o teto do imóvel de R$ 500 mil para R$ 600 mil, liberando financiamento de unidades em bairros premium que antes não cabiam (Batel, Bigorrilho, Ecoville em Curitiba; Jardins compactos em SP; Moinhos de Vento em POA)
Quem mais se beneficia com a ampliação:
- Casais com renda combinada R$ 10-13 mil (bastante comum em CLT médio + CLT médio ou pessoa jurídica iniciante)
- Famílias que queriam imóvel em bairros premium (acima de R$ 500 mil) e eram empurradas para o SBPE com taxas mais altas
- Compradores que já tinham entrada razoável (30%+) mas não conseguiam financiar R$ 500-600 mil fora do MCMV a juros competitivos
Atenção: a Faixa 4 não tem subsídio (auxílio do governo) como as Faixas 1 e 2. O que ela oferece é teto maior e juros intermediários (~10% a.a. vs ~11% do SBPE). Se sua renda permite enquadramento na Faixa 3, a Faixa 3 costuma ser mais vantajosa financeiramente. Subsídio não é automático: depende de renda, faixa, composição familiar, localização do imóvel, disponibilidade orçamentária e regras vigentes.
Faixa 1 expandiu: agora aceita renda até R$ 3.200
A porta de entrada do programa ficou mais larga. Quem ganha entre R$ 2.641 e R$ 3.200, faixa que antes era enquadrada na Faixa 2 (com juros maiores), agora entra na Faixa 1, onde o subsídio do governo chega a R$ 55 mil e os juros ficam entre 4,00% e 4,50% ao ano.
Na prática, isso significa:
- Renda de R$ 3.000, financiamento de R$ 220 mil, subsídio de ~R$ 47 mil, parcela inicial em torno de R$ 900
- Renda de R$ 3.200, teto do subsídio ainda é acessível, parcela cabe em ~30% da renda
Quem estava "entre as faixas" antes de 22/04 agora tem acesso direto ao benefício mais vantajoso do programa.
Faixa 2 e 3: o detalhe que ninguém está falando
Aqui entra o detalhe que vale destacar. Olhe de novo os juros da Faixa 3: caíram de 7,66-8,16% para 6,50-7,66%. Parece pouco. Mas numa simulação de R$ 300 mil em 30 anos, a diferença é de cerca de R$ 45 mil a menos no total pago ao longo do contrato.
Combine isso com o teto da Faixa 3 subindo de R$ 350 mil para R$ 400 mil e você tem uma faixa muito mais competitiva. Famílias com renda R$ 5.000-9.600 que antes não cabiam em imóveis novos em bairros médios de Curitiba agora passam a caber em boa parte deles.
Simulação prática, Faixa 3, R$ 7.500 de renda:
- Imóvel de R$ 400 mil (teto novo)
- Entrada 20% (R$ 80 mil). Pode usar FGTS
- Financiamento R$ 320 mil em 30 anos a 7% a.a.
- Parcela inicial: ~R$ 2.180/mês (como regra prática conservadora, a Caixa considera que a prestação não pode ultrapassar 30% da renda familiar mensal bruta: mas a aprovação ainda depende de score, dívidas, idade, prazo e avaliação do imóvel)
Documentos necessários: o item que costuma ser deixado de lado
A documentação do MCMV não mudou em 22/04, mas há um item específico que continua reprovando candidatos que poderiam entrar no programa: CadÚnico desatualizado.
Imóveis recém-cadastrados
 VendaCapão RasoApartamento · 34,73m²R$ 360.500Ver imóvel
 VendaCidade IndustrialSobrado · 76m²R$ 365.000Ver imóvel
 AluguelPortãoApartamento · 56m²R$ 2.200/mêsVer imóvel
 VendaCidade IndustrialSobrado · 86,4m²R$ 550.000Ver imóvel
 VendaSanto InácioApartamento · 56,17m²R$ 599.000Ver imóvel
 AluguelCampo de SantanaGalpãoR$ 24.500/mêsVer imóvel
 VendaÁgua VerdeApartamento · 72,1m²R$ 935.000Ver imóvel
 VendaÁgua VerdeApartamento · 84,2m²R$ 1.070.000Ver imóvel
 VendaCentroSala Comercial · 40m²R$ 195.000Ver imóvel
 VendaCampina do SiqueiraApartamento · 49,38m²R$ 926.551Ver imóvel
 VendaCampina do SiqueiraApartamento · 75,8m²R$ 1.689.747Ver imóvel
 AluguelSanta TerezinhaTerrenoR$ 1.000/mêsVer imóvelVer todos os imóveisBusca completa em Curitiba
Documentos obrigatórios (abril/2026)
Identificação (todos os compradores):
- RG e CPF atualizados
- Certidão de nascimento ou casamento
- Comprovante de residência recente (último mês)
Renda e trabalho:
- CTPS (Carteira de Trabalho) física ou digital
- Últimos 3 holerites (CLT) ou últimos 6 extratos bancários (autônomo/PJ)
- Declaração de Imposto de Renda dos últimos 2 anos
- Extrato do FGTS (caso vá utilizá-lo)
Específicos do programa:
- CadÚnico atualizado (obrigatório Faixa 1, recomendado demais faixas)
- Declaração de que não possui outro imóvel residencial
- Declaração de que nunca foi beneficiado por programa habitacional federal
Você pode consultar a lista completa e atualizada em documentos necessários para comprar imóvel em Curitiba.
Quer saber se você entra no Minha Casa Minha Vida?
A FYMOOB cruza renda, FGTS, entrada, valor do imóvel e documentação para estimar sua faixa, simular a parcela e indicar imóveis que têm chance real de enquadramento em Curitiba.
Simular meu enquadramentoSimulação em Curitiba: quanto você paga em cada faixa
Curitiba tem bairros que se encaixam em todas as 4 faixas do MCMV 2026. A tabela abaixo mostra onde cada renda encontra imóveis reais em abril/2026:
| Sua faixa | Renda | Teto MCMV | Bairros com oferta em Curitiba | Parcela estimada |
|---|---|---|---|---|
| Faixa 1 | até R$ 3.200 | R$ 275k | Sítio Cercado, Tatuquara, Ganchinho, Campo de Santana | ~R$ 900-1.100 |
| Faixa 2 | R$ 3.200-5.000 | R$ 275k | Portão, Capão Raso, Boqueirão, Pinheirinho | ~R$ 1.200-1.500 |
| Faixa 3 | R$ 5.000-9.600 | R$ 400k | Bacacheri, Cabral, Água Verde (compactos), Boa Vista | ~R$ 1.800-2.400 |
| Faixa 4 | R$ 9.600-13.000 | R$ 600k | Batel (compactos), Bigorrilho, Ecoville, Champagnat | ~R$ 4.200-5.500 |
Veja imóveis em Curitiba por faixa de preço e filtre pelo teto que cabe na sua faixa MCMV.
Como entrar no MCMV em 2026: passo a passo
1. Simule na Caixa ou Banco do Brasil
Acesse o site da Caixa (ou do BB) e simule com sua renda atual. A nova plataforma já reflete as regras de 22/04. Você vai precisar:
- Renda mensal bruta familiar (declarada + comprovada)
- Data de nascimento dos compradores
- Valor aproximado do imóvel alvo
- Cidade onde pretende comprar
A simulação mostra: valor financiável, parcela inicial, subsídio (se Faixa 1 ou 2) e prazo possível (até 35 anos).
2. Peça a carta de crédito
Com a simulação aprovada, o banco emite uma carta de crédito (pré-aprovação) válida por 90 dias. Isso não é empréstimo ainda. É a garantia de que, se você encontrar o imóvel certo, o banco financia nas condições simuladas.
3. Encontre o imóvel dentro do teto da sua faixa
O imóvel precisa:
- Estar no limite de valor da sua faixa (use a tabela acima)
- Ter matrícula atualizada (certidão recente, até 30 dias)
- Estar averbado corretamente (área construída bate com a matrícula)
- Ter habite-se ou CVCO emitido pela prefeitura
A FYMOOB acompanha essa verificação antes mesmo de você fechar a proposta, alguns imóveis parecem compatíveis com o MCMV mas ficam travados por averbação pendente, é uma das ocorrências mais comuns na due diligence.
4. Análise de crédito e avaliação do imóvel
Com imóvel escolhido, o banco faz:
- Análise de crédito (capacidade de pagamento, comprometimento de renda)
- Avaliação do imóvel (engenheiro visita e avalia o valor)
- Análise jurídica (matrícula, certidões, vendedor)
Prazo típico: 15 a 30 dias. A aprovação depende de score, dívidas existentes, idade, prazo, entrada, valor do imóvel, documentação e avaliação do bem, ter renda dentro da faixa não significa aprovação automática.
5. Assinatura do contrato
Com aprovação total, assina-se o contrato de financiamento em cartório. O imóvel fica alienado ao banco até quitação (você mora nele, mas o banco é garantia fiduciária). Primeira parcela cai no mês seguinte.
Perguntas frequentes (MCMV 2026)
Posso usar FGTS para dar entrada? Sim. O FGTS pode ser usado como parte ou totalidade da entrada nas Faixas 1, 2 e 3. Na Faixa 4 também é permitido, mas com regras específicas, o valor do FGTS somado à entrada total não pode exceder 40% do imóvel.
E se minha renda aumentar durante o contrato? Não há perda do benefício. As condições do financiamento são travadas no momento da contratação. Mesmo que sua renda suba para Faixa 3 ou 4 depois, você mantém os juros e subsídio originais da Faixa 1 ou 2.
Posso comprar imóvel usado pelo MCMV? Sim. O programa aceita imóveis novos e usados, desde que o imóvel esteja regular, seja aprovado na avaliação da Caixa e se enquadre nas regras de valor, localização e modalidade. Em Curitiba, parte relevante das compras via MCMV envolve usado, especialmente em bairros consolidados onde imóvel novo dentro do teto da faixa é mais raro.
Qual o prazo máximo de financiamento? Até 35 anos (420 parcelas). Na prática, para quem financia acima de 55 anos, o banco reduz o prazo para que a última parcela caia antes dos 80 anos do comprador.
Posso trocar de faixa se minha renda mudar antes de assinar? Sim. A faixa só é definida no momento da assinatura. Se sua renda mudou entre a simulação e a assinatura, o banco recalcula automaticamente.
Quem é PJ ou autônomo consegue entrar? Dá, mas a documentação é mais rigorosa. O banco pede extratos bancários dos últimos 6 meses, declaração completa de IR, CNPJ ativo por no mínimo 12 meses, e cálculo da renda baseado na mediana dos últimos 12 meses de movimentação.
O MCMV cobre imóveis em condomínio fechado? Sim, contanto que o imóvel esteja dentro do teto da faixa. Em Curitiba, alguns condomínios em Santa Felicidade, Campo Comprido e região do Ecoville costumam ter unidades dentro do teto da Faixa 4 (R$ 600 mil). Sempre validar caso a caso.
Próximos passos: qual faixa cabe no seu bolso hoje?
As mudanças que entraram em vigor em 22/04/2026 não significam apenas "regras novas no papel", significam oportunidade real pra quem estava na fronteira do MCMV até então. Especialmente famílias das Faixas 3 e 4 ampliadas, que ganharam teto maior e juros mais baixos.
Se você ainda não fez uma simulação com as regras novas, os próximos dias são críticos. Bancos costumam ter picos de demanda nas primeiras 2-3 semanas após mudanças grandes como essa, depois a burocracia de análise começa a acumular.
Quer ver imóveis em Curitiba que entram no MCMV 2026?
A FYMOOB tem opções em todas as 4 faixas, do Tatuquara ao Batel compacto. A equipe acompanha o processo e ajuda a verificar enquadramento, documentação e regularidade do imóvel antes da proposta.
Buscar imóveis por faixaFontes oficiais consultadas:
- Ministério das Cidades, Decreto de 21/04/2026 e Portaria de regulamentação do MCMV 2026
- Caixa Econômica Federal, Tabela de taxas SBPE e Pró-Cotista vigente em 22/04/2026
- Banco do Brasil, Condições de financiamento habitacional 2026
- InfoMoney, Valor Econômico, Exame, cobertura da reforma do MCMV (20-22/abril/2026)
- Prefeitura de Curitiba, Consulta de regularidade de imóveis
Este artigo é informativo e não substitui consultoria jurídica ou simulação oficial do banco. Taxas, tetos e condições podem ser atualizadas pelo Ministério das Cidades a qualquer momento.
Bruno Cesar de Almeida
CRECI/PR 24.494 · Corretor de Imóveis
Especialista no mercado imobiliário de Curitiba desde 2009. Sócio-fundador da FYMOOB Imobiliária (CRECI J 9420), com formação em Negócios Imobiliários (UFPR) e Direito (Faculdade Curitibana). Saiba mais