Checklist: o item esquecido que custa R$ 80 mil
Checklist de 25 itens em 5 fases pra comprar imóvel em 2026. Averbação pendente, dívida propter rem de condomínio e 3 erros que somam até R$ 80 mil.
Bruno Cesar de Almeida
CRECI/PR 24.494 · Corretor de Imóveis
Assuntos compra / documentação
Comprar um imóvel com averbação de construção pendente custa, em média, R$ 80 mil, e a pegadinha não aparece em nenhum anúncio. O problema mora em 3 lugares que quase ninguém olha: na matrícula do imóvel, na dívida de condomínio que você herda do vendedor sem saber, e em 11 certidões negativas que o corretor "esquece" de pedir. Este é o checklist de 25 itens organizado nas 5 fases da compra, da primeira visita aos 30 dias depois das chaves, com o que cada item vale em reais se você esquecer.
O checklist de 25 itens em 5 fases
| Fase | Quando | Itens |
|---|---|---|
| 1. Antes de visitar | Você ainda não viu o imóvel | 4 itens |
| 2. Durante a visita | Imóvel na frente, caneta na mão | 10 itens |
| 3. Due diligence | Gostou? Agora valida antes da proposta | 6 itens |
| 4. Fechamento | Contrato, ITBI, cartório | 3 itens |
| 5. Pós-compra | 30 dias depois das chaves | 2 itens |
A ordem importa. Ignorar a Fase 3 (due diligence) é o erro mais caro. É ali que vive o R$ 80 mil.
Os 3 erros que fazem brasileiros perderem mais dinheiro
Em 2026, estes 3 itens somam a maior parte do R$ 80 mil que comprador médio perde por ignorância:
1. Averbação de construção pendente (R$ 30-200 mil)
Quando alguém constrói ou reforma um imóvel e não averba na matrícula, o imóvel fica "pela planta original". Se a construção é 20% maior que a planta, o banco não financia o valor real, só o valor da planta original. Pior: desvaloriza o imóvel em 20-40% na revenda.
Num imóvel de R$ 450 mil com construção não averbada, a perda varia de R$ 90 mil a R$ 180 mil na revenda. Pra regularizar, custa entre R$ 25 mil e R$ 45 mil em cartório, taxas e reforma-documento. Base legal: Lei 6.015/1973, art. 167, II, item 4.
Se esquecer: você herda até R$ 180 mil de perda na revenda + dificuldade de financiamento.
2. Dívida de condomínio herdada (R$ 5-40 mil)
Este é o item que 99% dos checklists esquece. O Código Civil, artigo 1.345, estabelece que a dívida de condomínio é propter rem, passa pro novo dono junto com o imóvel, mesmo sem você saber. O STJ confirmou no REsp 1.345.331/RS que não há limite de tempo, se o vendedor deve 24 ou 60 meses de condomínio, você herda tudo.
Num imóvel com condomínio de R$ 1.200/mês e 12 meses em aberto, você assume R$ 14.400 de dívida sem querer. Em condomínios premium com taxa alta ou dívida de reforma, passa fácil de R$ 40 mil.
Se esquecer: você herda a dívida integral na data da escritura.
Como evitar: pedir declaração de quitação de cotas emitida pela administradora do condomínio. Documento sai em 48h e é gratuito. Sem ele, não assine.
Lançamentos em Curitiba
 LançamentoMossunguêReserva BariguiR$ 612.389Ver as 13 opções
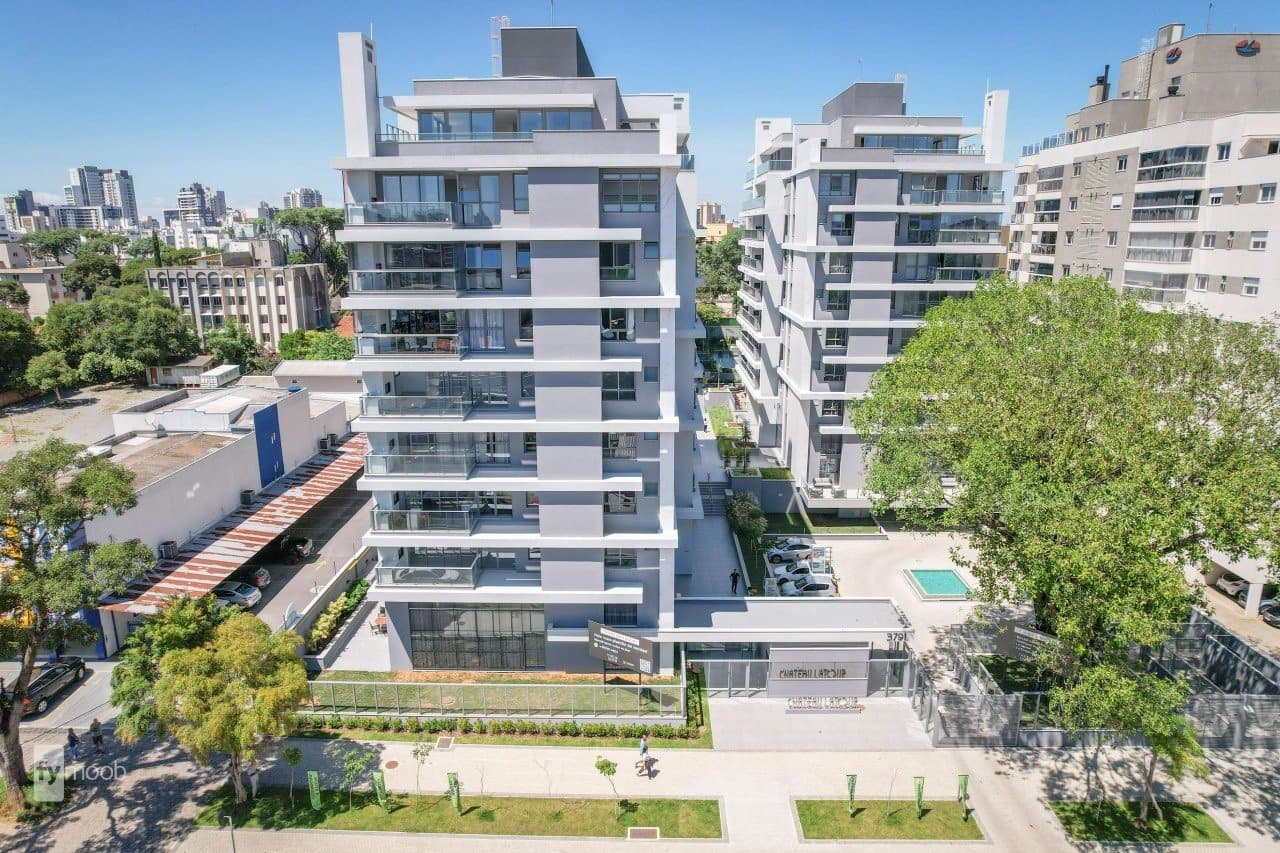 LançamentoSeminárioChateau LatourR$ 1.343.040Ver as 3 opções
 LançamentoCampina do SiqueiraCasa JobimR$ 2.537.470Ver as 3 opções
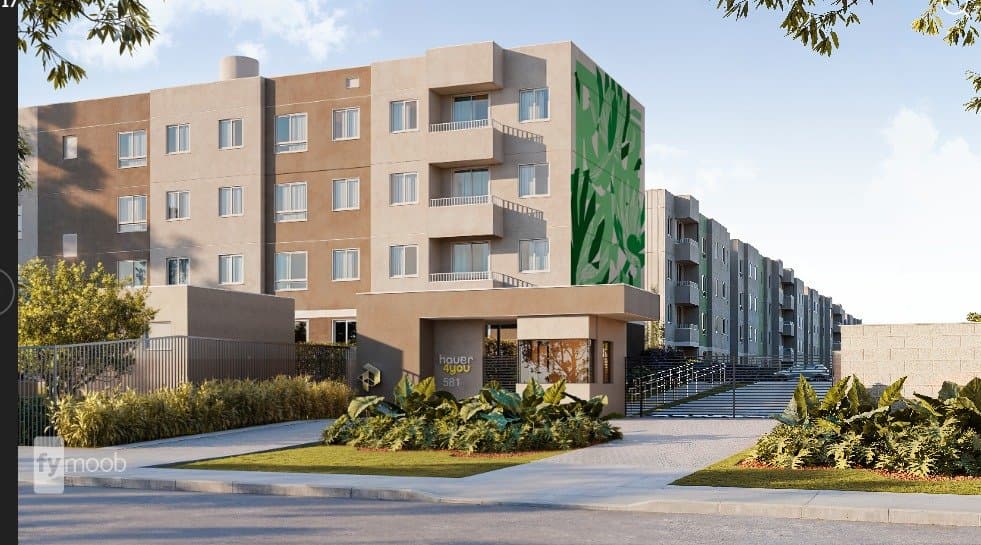 LançamentoHauer4you No Hauer- Apartamentos 1 e 2 QuartosR$ 292.200Ver as 3 opções
 LançamentoBigorrilhoCasa MilanoR$ 2.557.770Ver as 2 opções
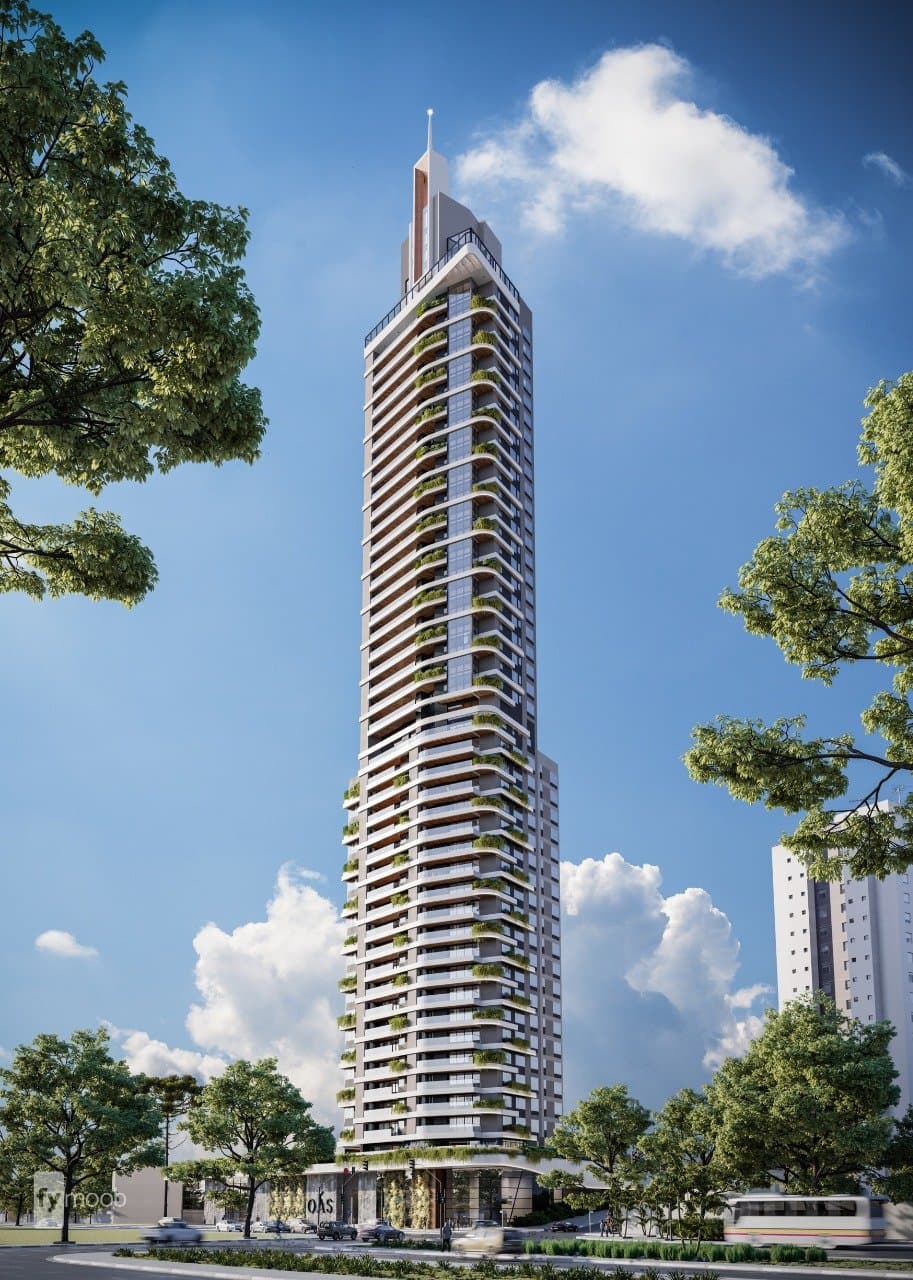 LançamentoBigorrilhoOás BariguiR$ 3.600.000Ver as 2 opções
 LançamentoEcovilleTREBBIANO RESIDENCIALR$ 1.196.703Ver as 2 opções
 LançamentoBigorrilhoKaáR$ 4.697.573Ver as 2 opções
 LançamentoPinheirinhoSTM TerraceR$ 387.821Ver as 2 opções
 LançamentoÁgua VerdeLemmeR$ 2.819.424Ver as 2 opções
 LançamentoPortãoCravo Casa NativaR$ 746.234Ver as 2 opções
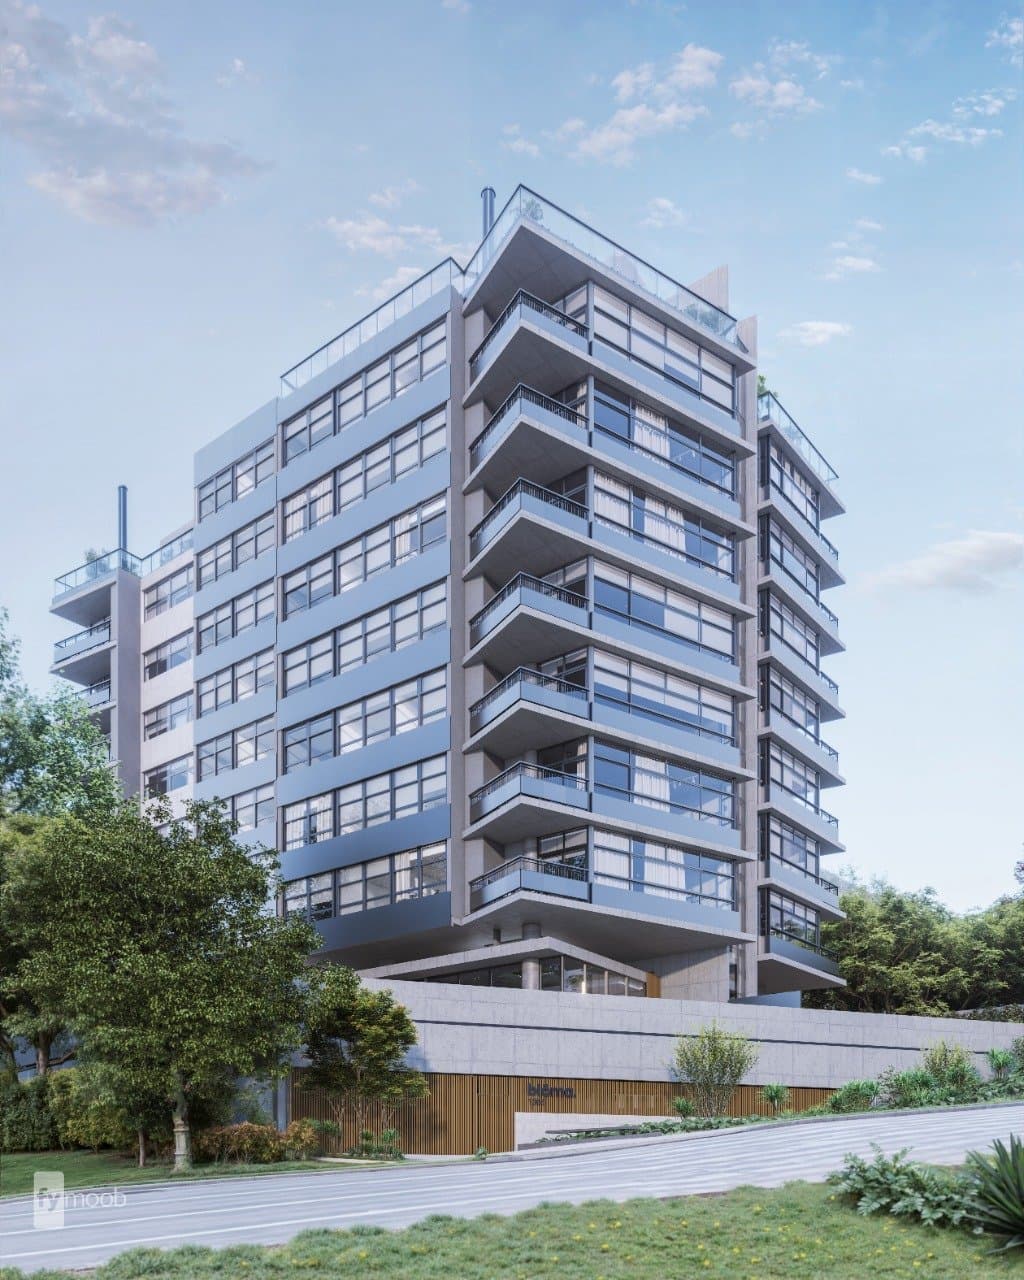 LançamentoMossunguêBlomaR$ 1.461.656Ver as 2 opçõesVer todos os empreendimentosCatálogo completo em Curitiba
3. ITBI cobrado sobre valor venal inflado (R$ 3-12 mil)
Quando você compra, o município cobra ITBI. Em Curitiba a alíquota é 2,7% sobre o "valor venal de referência", tabela interna da Prefeitura. O problema: essa tabela frequentemente está acima do valor real da transação. O STJ decidiu em 2022 (Tema 1113) que a base correta é o valor da escritura, mas a Prefeitura continua cobrando sobre o venal.
Num imóvel de R$ 500 mil com venal de referência de R$ 950 mil, o ITBI cobrado é R$ 25.650, deveria ser R$ 13.500. Diferença: R$ 12.150.
Se esquecer: você paga ITBI a mais e pode pedir restituição em até 5 anos.
Fase 1, Antes de visitar o imóvel
Objetivo: não se apaixonar por um imóvel que não cabe no orçamento real.
1. Calcule o orçamento completo (não só o valor do imóvel)
Imóvel R$ 500 mil não é um custo de R$ 500 mil. Some: entrada (20% = R$ 100 mil) + custos de fechamento (ITBI 2,7% + registro ~1% + emolumentos + advogado = ~R$ 25-35 mil) + reforma inicial (média 5% = R$ 25 mil) + mudança (R$ 3-5 mil). Total real: R$ 150-170 mil à vista + financiamento da diferença.
Se esquecer: você descobre na reta final que faltam R$ 30 mil e perde a proposta.
2. Tire pré-aprovação de financiamento em 2 bancos
Não visite imóvel sem saber quanto o banco aprova no seu perfil. Caixa (SFH até R$ 1,5 milhão), Itaú e Bradesco demoram 24-72h pra pré-aprovar hoje. O número que importa é o valor máximo da parcela, não o valor máximo do imóvel.
Se esquecer: negocia imóvel que o banco não financia.
3. Limite a parcela do financiamento a 30% da renda líquida
A Resolução CMN 4.676/2018 permite até 30% da renda bruta, mas o número que importa é a renda líquida, depois do imposto. Pra renda líquida de R$ 10 mil, parcela máxima sã é R$ 3 mil. Acima disso, aperto em 3 anos vira atraso.
Importante: a regra dos 30% é sobre a parcela do financiamento, não sobre parcela + condomínio + IPTU. Esses 3 somam outros 15-25% da renda. Conta total confortável: moradia total ≤ 45% da renda líquida.
Se esquecer: acorda apertado todo mês, não poupa nada.
4. Mapeie o bairro (segurança, comércio, transporte)
Visite o bairro antes de visitar o imóvel. Sábado 10h (fluxo) + quarta 19h (movimento noturno) + domingo 8h (vida real). Abra Google Maps, confira transporte, escola a pé, farmácia 24h, hospital mais próximo.
Se esquecer: descobre no mês 3 que o trajeto trabalho-casa dobrou.
Fase 2, Durante a visita
Objetivo: identificar problemas físicos que não aparecem em foto.
5. Abra todas as torneiras e descargas
Fluxo baixo = encanamento velho. Vazamento na pia = infiltração ativa.
6. Teste o chuveiro elétrico por 2 minutos
Queima disjuntor? Instalação elétrica subdimensionada.
Imóveis recém-cadastrados
 VendaCapão RasoApartamento · 34,73m²R$ 360.500Ver imóvel
 VendaCidade IndustrialSobrado · 76m²R$ 365.000Ver imóvel
 AluguelPortãoApartamento · 56m²R$ 2.200/mêsVer imóvel
 VendaCidade IndustrialSobrado · 86,4m²R$ 550.000Ver imóvel
 VendaSanto InácioApartamento · 56,17m²R$ 599.000Ver imóvel
 AluguelCampo de SantanaGalpãoR$ 24.500/mêsVer imóvel
 VendaÁgua VerdeApartamento · 72,1m²R$ 935.000Ver imóvel
 VendaÁgua VerdeApartamento · 84,2m²R$ 1.070.000Ver imóvel
 VendaCentroSala Comercial · 40m²R$ 195.000Ver imóvel
 VendaCampina do SiqueiraApartamento · 49,38m²R$ 926.551Ver imóvel
 VendaCampina do SiqueiraApartamento · 75,8m²R$ 1.689.747Ver imóvel
 AluguelSanta TerezinhaTerrenoR$ 1.000/mêsVer imóvelVer todos os imóveisBusca completa em Curitiba
7. Verifique infiltração (forro, canto de parede, rodapé)
Mancha escura ou descascamento = problema estrutural de R$ 5-20 mil.
8. Abra e feche todas as janelas e portas
Porta que arranha = esquadria fora de esquadro = assentamento estrutural (problema sério).
9. Confira vaga de garagem (tamanho REAL)
Meça a vaga. "Vaga de garagem" em planta antiga é 4,5m × 2,3m. Carro atual mede ~4,8m × 1,9m. Faça a conta.
10. Teste instalações elétricas. Não só as tomadas visíveis
Pegue carregador de celular + secador de cabelo. Ligue nos 2 extremos do apartamento. Desarma? Instalação velha.
11. Verifique ruído do vizinho e da rua
Fique 15 minutos sem falar. Escute. Ônibus passando? Obra? Cachorro latindo? O silêncio só aparece na 2ª visita em horário diferente.
12. Confira áreas comuns (elevador, piscina, salão)
Elevador antigo = 5-8 anos de manutenção cara na frente. Piscina sem uso = condomínio gastando à toa.
13. Fotografe tudo (inclusive o que está torto)
Foto valia ouro na hora de negociar, "está com problema X, aceito R$ 30 mil a menos".
14. Pergunte ao porteiro sobre vizinhança e histórico
Porteiro sabe tudo. Fala do ex-morador, obras recentes, perfil dos vizinhos. 10 minutos com porteiro = 10 visitas de apartamento.
Fase 3, Due diligence (antes de fechar a proposta)
Objetivo: proteger os R$ 80 mil que moram nos detalhes documentais.
15. Matrícula atualizada em 30 dias
Peça cópia da matrícula do imóvel no Registro de Imóveis do bairro. Validade: 30 dias. Custo: R$ 70-120. Matrícula mostra: proprietário atual, dívidas registradas, hipotecas, restrições, inventário pendente.
Se esquecer: compra imóvel com hipoteca que não viu.
16. Averbação de construção + habite-se
Compare a planta da matrícula com o imóvel real. Se o imóvel foi reformado ou construído sem averbar, ele está irregular. Habite-se = documento da Prefeitura atestando que a construção segue a planta aprovada.
Se esquecer: perde até R$ 180 mil na revenda.
17. Certidões negativas do vendedor (as 11 necessárias)
Pedir do vendedor pessoa física:
- Certidão de débitos federais (Receita Federal, 90 dias)
- Certidão de débitos estaduais
- Certidão de débitos municipais
- Certidão negativa de tributos imobiliários (IPTU)
- Certidão de ações cíveis 1ª instância (TJ-PR, 30 dias)
- Certidão de ações cíveis 2ª instância (TJ-PR, 30 dias)
- Certidão de ações trabalhistas
- Certidão de protesto (cartórios da cidade)
- Certidão de nascimento ou casamento atualizada
- Certidão negativa de interdição e tutela
- Certidão do distribuidor cível
Do vendedor pessoa jurídica, também: contrato social + CND INSS + FGTS.
Se esquecer: imóvel pode ser alvo de execução trabalhista ou fiscal e você perde tudo.
18. Débitos do imóvel, IPTU E condomínio (propter rem)
Peça comprovante de IPTU pago dos últimos 5 anos. E peça declaração de quitação de cotas de condomínio emitida pela administradora (48h, gratuita). Ambos os débitos são propter rem, passam com o imóvel (art. 1.345 do Código Civil, STJ REsp 1.345.331/RS).
Se esquecer: você herda o que o vendedor deve. Sem limite de meses.
19. Regras internas do condomínio
Peça a convenção do condomínio + regimento interno + última ata de assembleia. Descubra: pet é permitido? festa na área comum? obras restritas? carro extra cobra taxa?
Se esquecer: descobre que seu cachorro de 25kg não pode morar ali, ou que a ata prevê reforma da fachada com contribuição extra de R$ 10 mil.
20. Inventário do vendedor + cláusulas restritivas
Se o vendedor herdou o imóvel, o inventário precisa estar concluído. Se há cláusula de impenhorabilidade, usufruto vitalício ou usufruto retido, o imóvel não pode ser livremente vendido.
Se esquecer: assina contrato inválido, ação judicial pra anular, perde entrada já paga.
Fase 4, Fechamento
Objetivo: fechar o contrato sem errar a formalização.
21. Escritura pública (não só contrato particular)
Imóvel acima de R$ 35 mil exige escritura pública (Lei 7.433/1985). Contrato particular de compra e venda é pré-contrato. Não transfere propriedade. Só a escritura + registro transfere.
Se esquecer: juridicamente o imóvel não é seu.
22. ITBI antes do registro
O município cobra ITBI antes de você registrar. Alíquota em Curitiba: 2,7% sobre o maior valor (escritura ou venal). Pague, mas peça a Avaliação Contraditória da Prefeitura se o venal estiver acima do valor da sua escritura. O STJ te dá razão em muitos casos (Tema 1113).
Se esquecer: paga até R$ 12 mil a mais.
23. Registro de escritura (~1% do valor)
Em Curitiba, o registro em cartório custa cerca de 1% do valor do imóvel em 2026 (TJ-PR Tabela de Emolumentos). Somando ITBI (2,7%) + registro (1%) + emolumentos + advogado, os "custos de fechamento" são 4,5% a 6% do valor do imóvel.
Se esquecer: imóvel registrado só depois do pagamento, sem registro, a propriedade não é sua.
Fase 5, Pós-compra (30 dias depois das chaves)
Objetivo: evitar cobrança duplicada e conflito com ex-proprietário.
24. Transfira contas de luz, água, gás e IPTU pro seu nome
Faça em até 30 dias. Se deixar no nome do ex-proprietário, ele pode receber fatura antiga, processar por cobrança indevida, ou o serviço ser cortado.
Se esquecer: fica sem água no Natal.
25. Declare o imóvel no IRPF do ano seguinte
Na declaração de IR do ano de compra, inclua o imóvel em "Bens e Direitos". Informe o custo total (imóvel + ITBI + registro + reforma). Base futura de cálculo de imposto sobre ganho de capital quando vender.
Se esquecer: paga mais imposto no futuro na revenda.
Quer que a gente aplique esse checklist no seu caso específico?
O time FYMOOB acompanha todas as 5 fases, da pré-aprovação do banco à transferência dos contadores. Conferência documental e negociação fazem parte do acompanhamento.
Falar com especialistaPerguntas frequentes sobre checklist de compra de imóvel
Dívida de condomínio acompanha o imóvel depois da venda?
Sim. O Código Civil, artigo 1.345, estabelece que dívida de condomínio é "propter rem", passa pro novo dono junto com o imóvel. O STJ confirmou no REsp 1.345.331/RS que não existe limite de tempo: se o vendedor deve 24, 36 ou 60 meses de condomínio, você herda tudo na escritura. Como se proteger: pedir declaração de quitação de cotas pela administradora antes de assinar. É gratuita e sai em 48h.
O que é averbação e por que é tão importante?
Averbação é o registro, na matrícula do imóvel, de qualquer mudança física (construção, demolição, reforma que altere área). Sem averbação, o imóvel fica "pela planta original", mesmo que esteja construído 50% maior. As consequências: o banco não financia o valor real, o imóvel desvaloriza 20-40% na revenda, e o cartório pode exigir regularização antes de transferir. Regularizar depois custa R$ 25-45 mil em cartório + taxas + engenheiro. Verifique averbação na Fase 3 (due diligence), sempre antes da proposta.
Quais certidões negativas pedir do vendedor?
11 certidões no total. Federais: Receita Federal (débitos federais, 90 dias de validade). Estaduais e municipais: débitos fiscais. Cíveis: 1ª e 2ª instâncias do TJ estadual (30 dias). Trabalhistas: Justiça do Trabalho. Protesto: todos os cartórios da cidade de residência do vendedor. Nascimento ou casamento atualizada. Interdição e tutela. Distribuidor cível. Pra PJ, adicione contrato social + CND INSS + FGTS. Custam juntas R$ 300-500 e saem em 3-5 dias úteis.
Comprar imóvel usado é mais arriscado que comprar na planta?
Cada um tem armadilha diferente. Usado: averbação pendente, dívida de condomínio, reforma estrutural oculta, vizinhança consolidada (melhor validação). Na planta: atraso de obra, construtora em recuperação judicial, INCC-M corroendo valor durante a obra, incerteza do acabamento. O risco total é parecido em valor absoluto (~5-10% do valor do imóvel), mas os itens são diferentes. Para ambos, a due diligence é o item que separa quem perde dinheiro de quem não perde.
Qual o custo total de fechamento da compra de um imóvel?
Em 2026, 4,5% a 6% do valor do imóvel em Curitiba. Detalhamento: ITBI (2,7%) + Registro (~1%) + Escritura pública (0,5-0,8%) + Avaliação bancária (R$ 2.800-4.500) + Advogado (opcional, R$ 2.000-5.000) + Taxa de abertura de crédito (banco, R$ 500-1.500). Em imóvel de R$ 500 mil, o custo real de fechamento é R$ 22.500 a R$ 30.000.
Próximo passo
Este checklist existe pra uma razão: comprar imóvel é a maior transação financeira da vida de 90% das pessoas, e o mercado brasileiro normaliza o "na base da confiança". Não é por má-fé do vendedor ou do corretor. É cultural. Mas o dinheiro é seu, e o que você não verificou antes da escritura vira prejuízo seu depois.
3 regras práticas antes de fechar:
- Nenhum item das Fases 3 e 4 aceita "é só uma formalidade". Se alguém te falar isso, insista. Quem tem o que esconder incomoda-se com verificação.
- Peça documento em 48h. Se vendedor demora 2 semanas, o documento não existe ou está com problema.
- Se a diferença financeira entre "fazer certo" e "pular etapa" passa de R$ 10 mil, sempre fazer certo. R$ 10 mil é o teto do que vale pra correr o risco. Acima, nunca.
Com os 25 itens validados nas 5 fases, o R$ 80 mil que pode se perder vira zero.
Quando o checklist estiver fechado e o orçamento alinhado, lista completa de apartamentos à venda em Curitiba traz o estoque ativo do CRM com bairros, plantas e faixas de preço prontos pra começar a fase de visitas.
Ver imóveis à venda em Curitiba
Nosso catálogo tem mais de 200 imóveis com documentação conferida em cada item do checklist. Filtre por bairro, tipo e faixa de preço.
Ver imóveis disponíveisBruno Cesar de Almeida
CRECI/PR 24.494 · Corretor de Imóveis
Especialista no mercado imobiliário de Curitiba desde 2009. Sócio-fundador da FYMOOB Imobiliária (CRECI J 9420), com formação em Negócios Imobiliários (UFPR) e Direito (Faculdade Curitibana). Saiba mais